
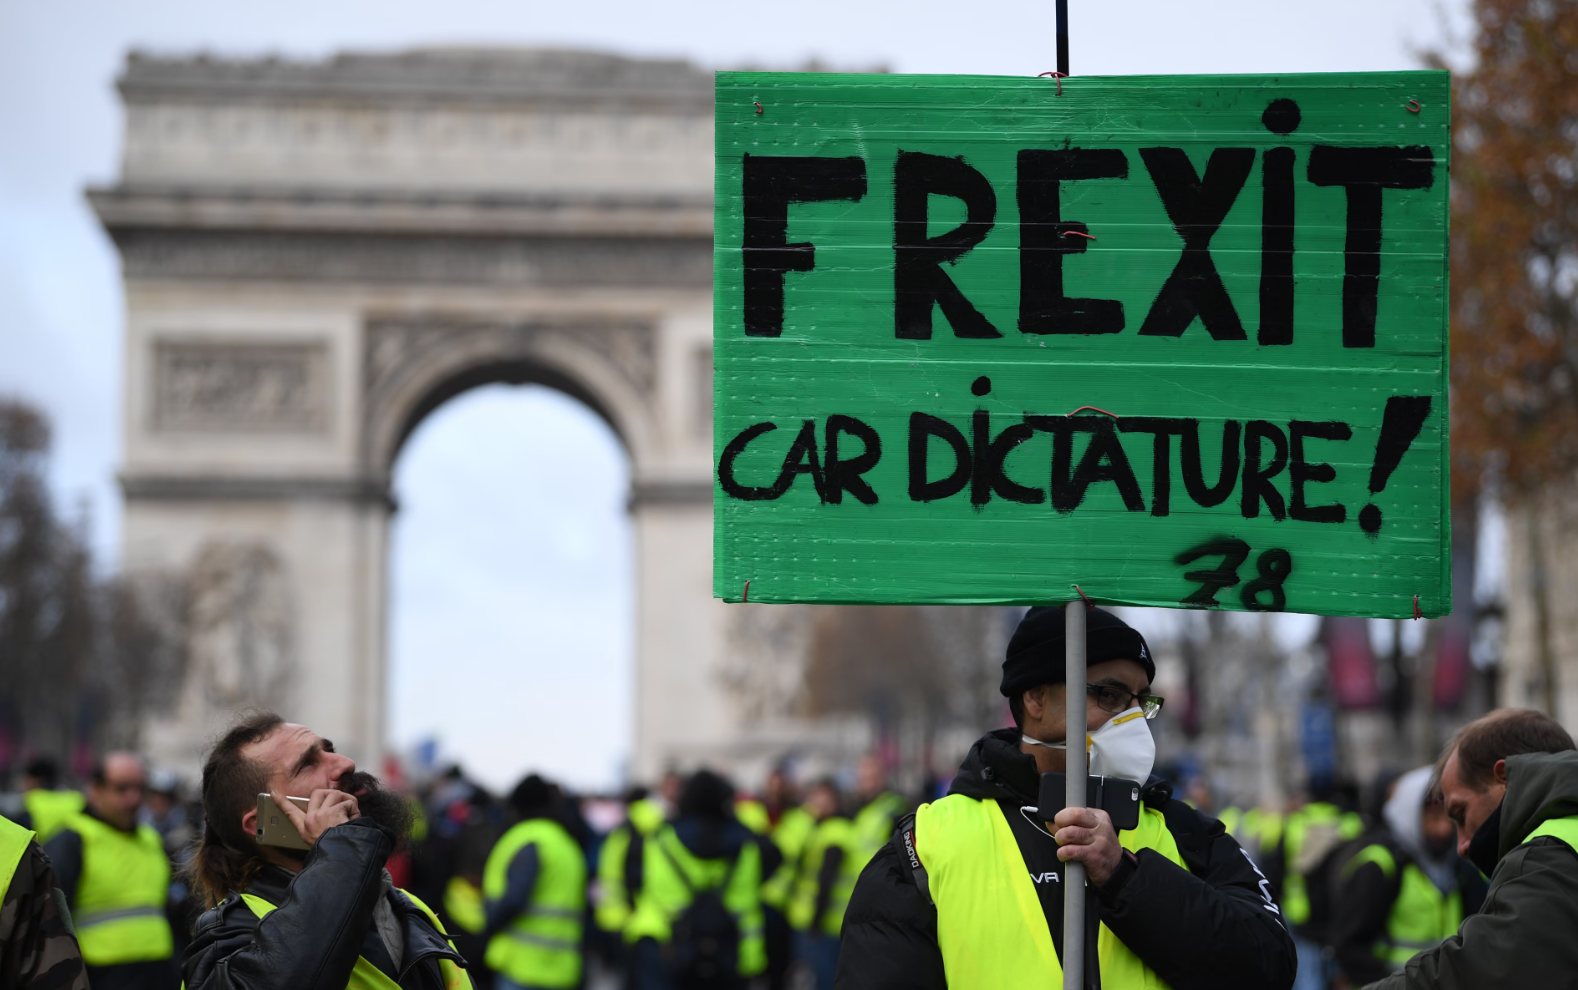
Франция столкнулась сразу с двумя противоположными видами давления: протестующие требуют увеличения государственных расходов, тогда как финансовые рынки ждут от Парижа сокращения дефицита и контроля над растущим долгом. На фоне политического тупика доходность французских облигаций поднялась почти до 5% — максимума с июля 2002 года. При этом один из аналитиков оценил риск Frexit — выхода Франции из еврозоны — в случае победы Марин Ле Пен примерно в 20%, пишет The Guardian.
Государственный долг Франции по итогам 2025 года достиг 115,6% ВВП, а дефицит бюджета составил 5,1%. В 2026 году дефицит, как ожидается, увеличится до 5,4%. Министр экономики и финансов Ролан Лескюр обещает после этого начать его сокращать, однако пока не объяснил, каким образом власти намерены добиться этой цели.
Нервозность уже заметна на долговом рынке. На прошлой неделе доходность 10-летних государственных облигаций Франции приблизилась к 5%, достигнув самого высокого уровня более чем за 24 года. Чем выше доходность облигаций, тем дороже государству обходятся новые заимствования.
Дополнительным фактором стало снижение интереса японских инвесторов, которые традиционно рассматривали французские бумаги как надежное место для сбережений, но теперь получают более привлекательную доходность на внутреннем рынке Японии.
Одновременно Францию охватила новая волна студенческих протестов. The Guardian отмечает, что власти оказались в сложном положении: попытки сократить расходы могут усилить недовольство внутри страны, тогда как отсутствие бюджетной консолидации продолжает беспокоить инвесторов.
Профессор экономики INSEAD Антонио Фатас заявил, что его особенно тревожит сочетание слабого экономического роста, высокого уровня долга и политической нестабильности. По его словам, финансовые рынки уже считают, что правительство «не контролирует ситуацию».
Отдельное внимание инвесторов привлекают президентские выборы 2027 года. Директор консалтинговой компании Fathom Consulting Эрик Бриттон заявил, что рынки беспокоит перспектива второго тура между Марин Ле Пен и лидером «Непокоренной Франции» Жан-Люком Меланшоном даже сильнее, чем неспособность властей сократить ежегодный бюджетный дефицит.
По оценке Бриттона, победа Ле Пен могла бы означать примерно 20%-ный риск Frexit, то есть выхода Франции из еврозоны. В случае победы Меланшона такой риск, по его словам, был бы «намного выше».
Бриттон предупредил, что последствия такого кризиса вышли бы далеко за пределы самой Франции. Если вопрос о будущем страны в еврозоне вновь окажется под сомнением, доходность облигаций может резко вырасти по всей зоне евро, возможно, за исключением Германии.
The Guardian напоминает, что в 2016–2017 годах Ле Пен выступала за выход Франции из еврозоны, называя единую валюту «смирительной рубашкой». Сейчас она одновременно выступает за возвращение пенсионного возраста к 62 годам и за введение через референдум так называемого «долгового тормоза», который должен ограничить новые заимствования.
Политическая неопределенность уже сказывается и на бизнесе. Согласно опросу Medef — крупнейшего объединения работодателей Франции, — 82% компаний пессимистично оценивают возможные последствия экономической политики следующего правительства. Еще 66% заявили, что, если тупик в экономической политике сохранится в течение пяти лет, их бизнес может оказаться под угрозой или даже обанкротиться.
В случае серьезного долгового кризиса Франция теоретически могла бы рассчитывать на поддержку Европейского центробанка, однако правила ЕЦБ предусматривают жесткие условия для подобной помощи. Глава французского Центробанка Эммануэль Мулен на прошлой неделе заявил, что стране помощь ЕЦБ сейчас не требуется, добавив: «на данном этапе».
Нобелевский лауреат по экономике Пол Кругман ранее предупреждал, что спасение Франции в случае необходимости было бы чрезвычайно дорогим. По его словам, вторая экономика еврозоны может оказаться уже не просто «слишком большой, чтобы обанкротиться», а «слишком большой, чтобы ее спасти».
Таким образом, Парижу приходится одновременно искать способ привести государственные финансы в порядок и не спровоцировать новую волну протестов. При этом к долговым рискам все заметнее добавляется политическая неопределенность вокруг выборов 2027 года и будущего экономического курса страны.