
Стоимость государственных заимствований на внутреннем рынке Молдовы продолжает расти. В октябре 2026 года процентные ставки по отдельным государственным ценным бумагам достигли 11,7% годовых, тогда как ещё в сентябре они составляли около 10%. Это означает, что привлечение новых займов обходится государству всё дороже, увеличивая нагрузку на бюджет.
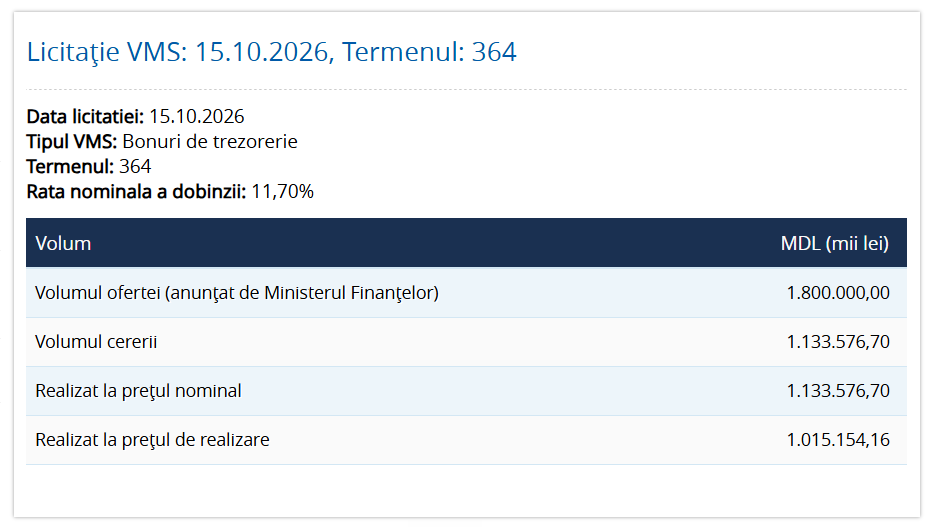
Согласно данным Национального банка Молдовы и результатам аукционов Министерства финансов, 15 октября годовая процентная ставка по казначейским обязательствам сроком на 182 дня составила 11,07%, а по бумагам сроком на 364 дня — 11,7%.
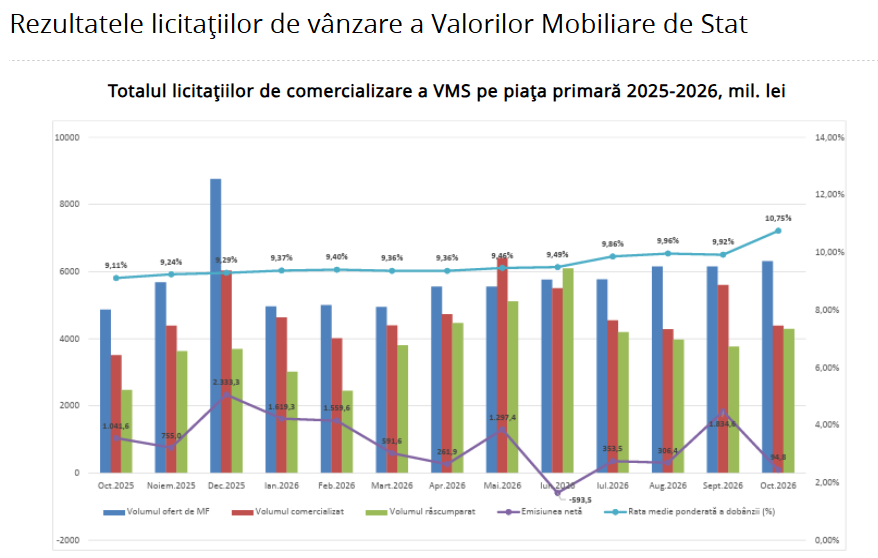
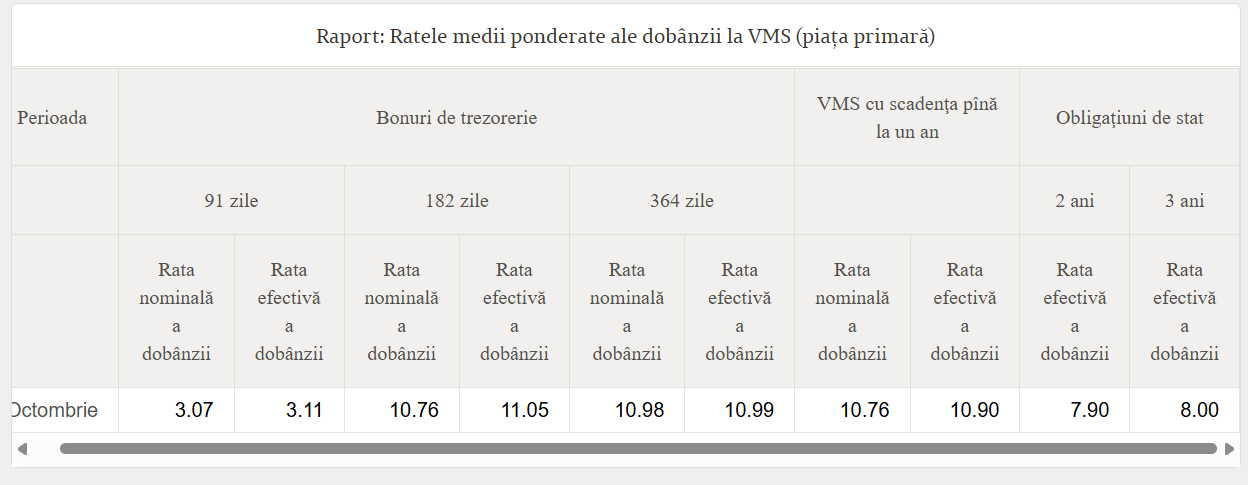
Для сравнения, на аукционе 29 сентября ставки по аналогичным бумагам составляли 10,13% и 10,32% соответственно. Таким образом, менее чем за три недели стоимость заимствований выросла на 0,94 и 1,38 процентного пункта.
По государственным облигациям с более длительными сроками обращения ставки остаются ниже. На аукционе 7 октября доходность двухлетних облигаций составила 7,75%, а трёхлетних — 7,85%.
Государственные ценные бумаги представляют собой один из основных инструментов привлечения средств в бюджет. Министерство финансов продаёт их инвесторам, обязуясь вернуть заёмные средства в установленный срок и обеспечить предусмотренную доходность.
Рост процентных ставок означает, что новые заимствования и рефинансирование старых долгов становятся дороже. Чем выше стоимость привлечённых средств, тем больше денег государству приходится направлять на выплату процентов вместо финансирования других бюджетных расходов.
Особую проблему создаёт высокая доля краткосрочных обязательств. Поскольку государству необходимо регулярно погашать ранее выпущенные бумаги и привлекать средства для новых выплат, рост процентных ставок может быстро отразиться на стоимости обслуживания внутреннего долга.
Ранее премьер-министр Василе Тофан признал, что внутренние заимствования становятся слишком дорогими для государства.
В то же время депутат PAS Раду Мариан ранее призвал активнее развивать внутренний рынок заимствований и привлекать деньги граждан через государственные облигации. По его мнению, увеличение доли внутреннего долга в долгосрочной перспективе может быть положительной тенденцией.