
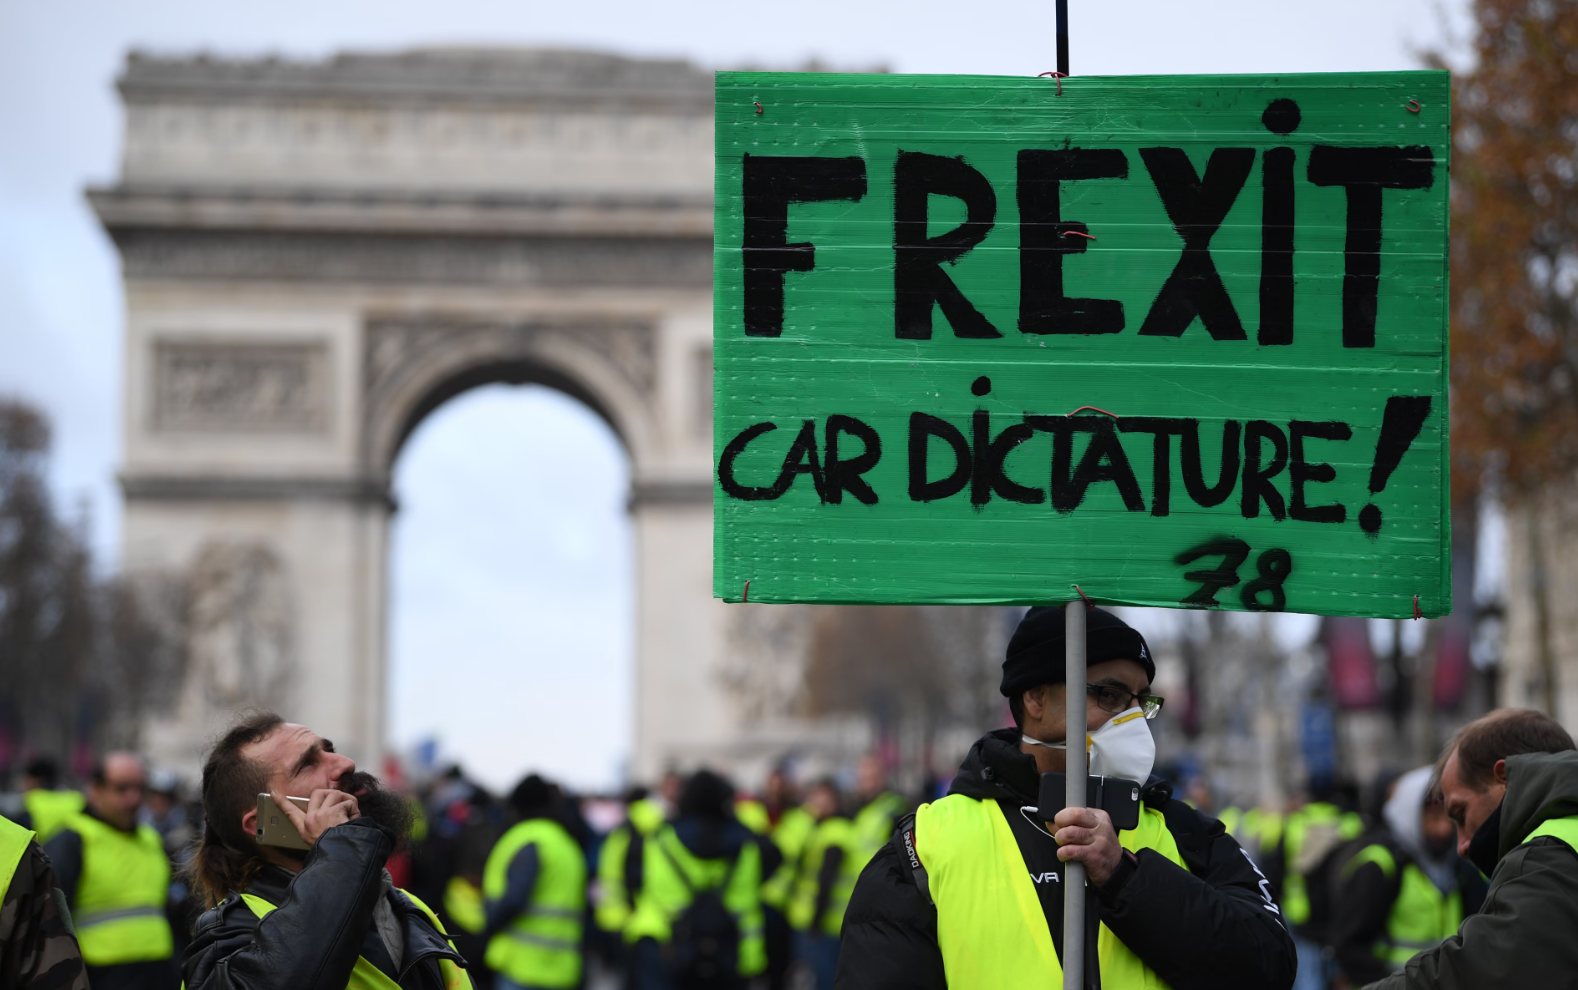
Franța se confruntă simultan cu două tipuri opuse de presiune: protestatarii cer majorarea cheltuielilor publice, în timp ce piețele financiare așteaptă de la Paris reducerea deficitului și ținerea sub control a datoriei în creștere. Pe fondul blocajului politic, randamentul obligațiunilor franceze a urcat la aproape 5% — cel mai ridicat nivel din iulie 2002. În același timp, un analist a estimat la aproximativ 20% riscul unui Frexit — ieșirea Franței din zona euro — în cazul unei victorii a lui Marine Le Pen, scrie The Guardian.
Datoria publică a Franței a ajuns la sfârșitul anului 2025 la 115,6% din PIB, iar deficitul bugetar a fost de 5,1%. În 2026, deficitul ar urma să crească până la 5,4%. Ministrul Economiei și Finanțelor, Roland Lescure, promite că ulterior va începe reducerea acestuia, însă deocamdată nu a explicat concret cum intenționează autoritățile să atingă acest obiectiv.
Nervozitatea este deja vizibilă pe piața datoriei. Săptămâna trecută, randamentul obligațiunilor de stat franceze pe 10 ani s-a apropiat de 5%, atingând cel mai ridicat nivel din ultimii peste 24 de ani. Cu cât randamentul obligațiunilor este mai mare, cu atât statul trebuie să plătească mai mult pentru noile împrumuturi.
Un factor suplimentar îl reprezintă scăderea interesului investitorilor japonezi, care în mod tradițional considerau titlurile franceze drept un plasament sigur, dar care în prezent pot obține randamente mai atractive pe piața internă din Japonia.
În același timp, Franța se confruntă cu un nou val de proteste studențești. The Guardian notează că autoritățile se află într-o poziție dificilă: reducerea cheltuielilor riscă să amplifice nemulțumirea socială, în timp ce lipsa consolidării bugetare continuă să îngrijoreze investitorii.
Profesorul de economie de la INSEAD Antonio Fatas a declarat că este preocupat în special de combinația dintre creșterea economică slabă, nivelul ridicat al datoriei și instabilitatea politică. Potrivit lui, piețele financiare consideră deja că Guvernul „nu controlează situația”.
O atenție deosebită este acordată alegerilor prezidențiale din 2027. Directorul companiei de consultanță Fathom Consulting, Erik Britton, a declarat că piețele sunt îngrijorate de perspectiva unui tur doi între Marine Le Pen și liderul „Franței Nesupuse”, Jean-Luc Mélenchon, chiar mai mult decât de incapacitatea autorităților de a reduce deficitul bugetar anual.
Potrivit estimării lui Britton, o victorie a lui Le Pen ar putea însemna un risc de aproximativ 20% de Frexit, adică de ieșire a Franței din zona euro. În cazul unei victorii a lui Mélenchon, acest risc ar fi, în opinia sa, „mult mai mare”.
Britton a avertizat că efectele unui asemenea scenariu s-ar resimți mult dincolo de granițele Franței. Dacă viitorul țării în zona euro ar fi din nou pus sub semnul întrebării, randamentele obligațiunilor ar putea crește brusc în aproape întreaga zonă euro, posibil cu excepția Germaniei.
The Guardian amintește că, în perioada 2016–2017, Le Pen pleda pentru ieșirea Franței din zona euro, calificând moneda unică drept o „cămașă de forță”. În prezent, ea susține revenirea vârstei de pensionare la 62 de ani și introducerea, prin referendum, a unei așa-numite „frâne a datoriei”, care ar trebui să limiteze noile împrumuturi.
Incertitudinea politică începe să afecteze și mediul de afaceri. Potrivit unui sondaj realizat de Medef, cea mai mare organizație patronală din Franța, 82% dintre companii privesc pesimist posibilele consecințe ale politicii economice a viitorului guvern. Alte 66% au declarat că, dacă blocajul din politica economică se va menține timp de cinci ani, afacerile lor ar putea fi puse în pericol sau chiar ar putea ajunge la faliment.
În cazul unei crize serioase a datoriei, Franța ar putea, teoretic, să conteze pe sprijinul Băncii Centrale Europene, însă regulile BCE prevăd condiții stricte pentru un asemenea ajutor. Guvernatorul Băncii Franței, Emmanuel Moulin, a declarat săptămâna trecută că țara nu are nevoie în prezent de sprijinul BCE, adăugând: „în această etapă”.
Laureatul Premiului Nobel pentru Economie Paul Krugman avertizase anterior că salvarea Franței, dacă ar deveni necesară, ar fi extrem de costisitoare. Potrivit lui, a doua economie a zonei euro ar putea trece de la statutul de „prea mare pentru a da faliment” la cel de „prea mare pentru a fi salvată”.
Astfel, Parisul trebuie să găsească simultan o cale de a pune în ordine finanțele publice și de a evita declanșarea unui nou val de proteste. În același timp, riscurilor legate de datorie li se adaugă tot mai vizibil incertitudinea politică din jurul alegerilor din 2027 și al viitoarei direcții economice a țării.